


PR:本記事ではセゾンプラチナ・ビジネス・アメリカン・エキスプレス®️・カードを紹介しています。
セゾンプラチナ・ビジネス・アメリカン・エキスプレス®️・カードには、海外旅行中のケガや病気、携行品の破損、航空機・手荷物の遅延などを補償する海外旅行傷害保険が付帯しています。
ただし、カードを持っているだけで適用される「自動付帯」ではありません。航空券や空港までの交通費、パッケージツアー代金など、対象となる料金をカードで支払うことが条件となる「利用付帯」です。
また、日本を出国する前に対象となる支払いをしていなくても、出国後に本人が利用する海外の公共交通機関の料金をカードで支払えば、その対象料金を初めて決済した時点から保険を適用できます。
利用条件を満たした場合、傷害死亡・後遺障害は最高1億円、傷害・疾病治療費用はそれぞれ最高300万円まで補償されます。
一方、ホテル代やレンタカー代を支払っただけでは、海外旅行保険の適用条件を満たしません。また、セゾンプラチナ・ビジネスの追加カード会員は、海外旅行保険の補償対象外です。
私はこれまで、海外旅行中に眼鏡やスーツケースが破損し、クレジットカード付帯の海外旅行保険で携行品損害を申請した経験があります。携行品損害では、破損した状況の詳しい説明や写真、修理見積書、修理不能証明書などが必要になることがあります。
この記事では、セゾンプラチナ・ビジネスの海外旅行保険について、利用付帯の条件、補償内容、追加カードの扱い、複数カードとの合算、問い合わせ先を公式規定に基づいて解説します。あわせて、携行品損害を実際に申請して分かった注意点も紹介します。
セゾンプラチナ・ビジネスの海外旅行保険は利用付帯

セゾンプラチナ・ビジネスの海外旅行保険は、自動付帯ではなく利用付帯です。
海外旅行へ行くだけでは保険は適用されません。航空券などの公共交通乗用具の料金や、募集型企画旅行の料金をカードで支払う必要があります。
カードを持っているだけでは適用されない
クレジットカードに付帯する海外旅行保険には、大きく分けて「自動付帯」と「利用付帯」があります。
| 付帯方法 | 適用条件 |
|---|---|
| 自動付帯 | 原則としてカードを保有していれば適用される |
| 利用付帯 | 対象となる旅行代金や交通費などをカードで支払う必要がある |
セゾンプラチナ・ビジネスは利用付帯なので、旅行前に「何を、どのカードで支払ったか」を確認しておくことが重要です。
旅行代金などのカード決済が必要
日本を出国する前に、本会員が次のいずれかをセゾンプラチナ・ビジネスで支払うと、それ以降の旅行期間に海外旅行保険が適用されます。
- 本人が旅行中に利用する公共交通乗用具の料金
- 本人が参加する募集型企画旅行の料金
公共交通乗用具には、航空機、電車、船舶、バス、タクシーなどが含まれます。
募集型企画旅行とは、旅行会社が日程、交通手段、宿泊施設、旅行代金などをあらかじめ決めて参加者を募集する旅行です。一般的なパッケージツアーが該当します。
セゾンプラチナ・ビジネスの海外旅行傷害保険は、対象となる旅行代金などをカードで支払うことで適用される利用付帯です。カードの特長や最新の入会条件については、セゾンプラチナ・ビジネスの公式サイトで確認できます。
海外旅行保険が適用される支払い・適用されない支払い

セゾンプラチナ・ビジネスの海外旅行保険は利用付帯ですが、海外旅行に関係する支払いなら何でも対象になるわけではありません。
ポイントは、本人がその旅行で実際に利用する公共交通乗用具の料金、または募集型企画旅行の料金をカードで支払っているかです。
保険の対象になる支払い
利用付帯の条件となる主なカード決済は、次のとおりです。
| 支払い | 利用付帯の対象 |
|---|---|
| パッケージツアー代金 | 対象 |
| 海外旅行で利用する航空券 | 対象 |
| 空港までの新幹線代 | 対象 |
| 空港までの電車代 | 対象 |
| 電車・地下鉄のクレジットカード直接タッチ決済 | 対象 |
| 空港リムジンバス代 | 対象 |
| 旅行中に利用する船舶の料金 | 対象 |
| 旅行中に利用するタクシー代 | 対象 |
航空券をマイルやほかのカードで予約していても、空港までの電車や空港リムジンバスなど、本人が今回の海外旅行で利用する公共交通機関の料金をセゾンプラチナ・ビジネスで支払えば、利用付帯の条件を満たせます。
また、電車や地下鉄でセゾンプラチナ・ビジネスを改札に直接タッチして運賃を支払うクレジットカードのタッチ決済も、対象となる交通料金の支払いとして扱われます。
旅行と関係のない交通費や、本人が利用しない交通機関の料金を支払っても対象にはなりません。
保険の対象にならない支払い
次のような支払いは、利用付帯の条件となるカード決済には該当しません。
| 支払い | 利用付帯の対象 |
|---|---|
| レンタカー代 | 対象外 |
| ホテル宿泊代 | 対象外 |
| 回数券の購入費 | 対象外 |
| 定期券の購入費 | 対象外 |
| Suicaなど交通系ICカードへのチャージ | 対象外 |
| 空港使用料 | 対象外 |
| 航空券の発券手数料 | 対象外 |
| ラウンジ利用料 | 対象外 |
特に間違えやすいのが、ホテル代とレンタカー代です。どちらも海外旅行に関係する支払いですが、公共交通乗用具や募集型企画旅行の料金には該当しません。
また、クレジットカードを改札に直接タッチして電車代を支払う方法と、Suicaなどの交通系ICカードへチャージする方法は別です。カードを直接タッチして対象となる電車運賃を支払う場合は対象になりますが、交通系ICカードへのチャージは対象外です。
出国後の支払いでも、その時点から保険を適用できる
セゾンプラチナ・ビジネスの海外旅行保険で特徴的なのが、日本を出国する前に対象となる料金を支払っていなくても、出国後の支払いによって保険を適用できることです。
日本出国後に、本人がその旅行で利用する海外の公共交通機関の料金をセゾンプラチナ・ビジネスで支払った場合、その対象料金を初めて決済した時点から海外旅行保険が適用されます。
たとえば、次のような支払いが考えられます。
- 海外の空港から市内までの電車代
- 空港バスの乗車料金
- 現地の鉄道の乗車券
- 現地のタクシー代
- 旅行中に利用する航空券や船舶の料金
たとえば、日本では対象となる支払いを何もせず、海外到着後に空港から市内までの電車代をセゾンプラチナ・ビジネスで支払った場合、その電車代を決済した時点から補償が始まります。
それ以前に発生したケガ、病気、盗難、携行品の破損などまでさかのぼって補償されるわけではありません。
そのため、日本を出発した時点から補償を受けたい場合は、空港までの電車や空港リムジンバス、航空券など、対象となる料金を日本出国前に支払っておくほうが安心です。
セゾンプラチナ・ビジネスの海外旅行保険の補償内容
利用付帯の条件を満たした本会員が受けられる主な補償は、次のとおりです。
| 補償項目 | 本会員の支払限度額 |
|---|---|
| 傷害死亡・後遺障害 | 最高1億円 |
| 傷害治療費用 | 最高300万円 |
| 疾病治療費用 | 最高300万円 |
| 賠償責任 | 最高5,000万円 |
| 携行品損害 | 最高50万円 |
| 救援者費用 | 最高300万円 |
| 寄託手荷物遅延費用 | 最高10万円 |
| 寄託手荷物紛失費用 | 最高10万円 |
| 乗継遅延費用 | 最高3万円 |
| 出発遅延費用 | 最高3万円 |
※携行品損害は自己負担額3,000円、1品・1組・1対あたり10万円が限度です。補償には所定の条件があります。
傷害死亡・後遺障害
海外旅行中の偶然な事故によってケガをし、事故の日から180日以内に死亡した場合、または後遺障害が生じた場合に補償されます。
傷害死亡・後遺障害の支払限度額は最高1億円です。後遺障害については、障害の程度に応じて保険金額の3%から100%が支払われます。
海外旅行で実際に利用する可能性を考える場合は、死亡・後遺障害の金額だけでなく、次の傷害・疾病治療費用も確認しておきましょう。
傷害・疾病治療費用
海外旅行中のケガに対する傷害治療費用と、病気に対する疾病治療費用は、それぞれ最高300万円です。
主に次のような費用が補償対象になります。
- 医師の診察費・治療費
- 手術費・入院費
- 緊急移送費
- 入院や通院に必要な交通費
- 通訳の雇入費用
- 治療後に旅行行程へ戻る、または帰国するための交通費・宿泊費
- 入院に伴う所定の通信費や身の回り品購入費
疾病治療費用は、原則として旅行期間中または旅行期間終了後72時間以内に発病し、医師の治療を開始した病気が対象です。ただし、原因が旅行期間中に発生したものに限られます。
既往症、歯科疾病、妊娠・出産などに起因する疾病は、原則として補償対象外です。
賠償責任・携行品損害・救援者費用
| 補償項目 | 支払限度額 | 主な内容 |
|---|---|---|
| 賠償責任 | 最高5,000万円 | 他人にケガをさせた、他人の物を壊したなど、法律上の損害賠償責任を負った場合 |
| 携行品損害 | 最高50万円 | 所有する携行品が、盗難や偶然な事故によって損害を受けた場合 |
| 救援者費用 | 最高300万円 | 遭難時の捜索費、親族などが現地へ向かう交通費・宿泊費、移送費など |
携行品損害は、1品・1組・1対につき10万円が限度で、1回の事故につき3,000円の自己負担額があります。
修理できる場合は、原則として修理費をもとに損害額が判断されます。ただし、修理費や再調達費が事故発生時の時価額を超える場合は、時価額が支払いの上限です。
置き忘れや単なる紛失、自然消耗、製品の欠陥、偶然な外来事故に直接起因しない電気的・機械的故障などは対象になりません。現金、クレジットカード、コンタクトレンズなども対象外です。
航空機遅延・手荷物遅延の補償
| 補償項目 | 支払限度額 | 主な条件 |
|---|---|---|
| 寄託手荷物遅延費用 | 最高10万円 | 目的地到着後6時間以内に預けた手荷物が届かなかった場合 |
| 寄託手荷物紛失費用 | 最高10万円 | 目的地到着後48時間以内に預けた手荷物が届かなかった場合 |
| 乗継遅延費用 | 最高3万円 | 乗継便に搭乗できず、到着時刻から4時間以内に代替便を利用できなかった場合 |
| 出発遅延費用 | 最高3万円 | 4時間以上の出発遅延や欠航などが生じ、4時間以内に代替便へ搭乗できなかった場合 |
手荷物遅延・紛失では、所定の時間内に購入した衣類や洗面用具など、旅行に必要な生活必需品の実費が補償されます。
航空機の出発・乗継遅延では、所定の条件を満たした場合に、宿泊費、食事代、交通費、通信費などの実費が補償されます。
遅延が発生した場合は、航空会社が発行する遅延・欠航・手荷物未着などの証明書と、購入費や宿泊費などの領収書を保管しておきましょう。
カード付帯の海外旅行保険で携行品損害を申請した体験

私はこれまで、海外旅行中に眼鏡とスーツケースが破損し、クレジットカード付帯の海外旅行保険で携行品損害を申請した経験があります。
申請では、壊れた物を見せるだけでなく、事故が起きた日時や場所、どのような状況で壊れたのかを具体的に説明する必要がありました。
私が申請した際は、航空会社の破損証明書や商品の購入時の領収書が、必ず必要というわけではありませんでした。ただし、必要書類は事故内容や保険会社の判断によって異なります。
海外旅行中に壊れた眼鏡を申請
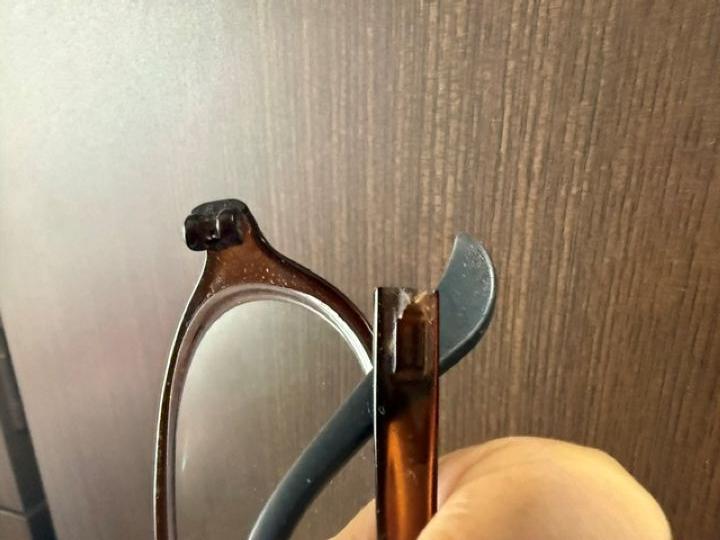
海外旅行中に眼鏡が壊れた際、カード付帯の海外旅行保険へ携行品損害として申請しました。
申請書には、単に「旅行中に眼鏡が壊れた」と書くのではなく、次のような内容を詳しく記載しました。
- いつ、どこで壊れたのか
- 破損したときに眼鏡をどこに置いていたのか
- 何が眼鏡に当たったのか
- フレームやレンズのどこが壊れたのか
- 破損後も使用できたのか
事故の状況を詳しく書くのは、自然に壊れたのではなく、旅行中の偶然な事故によって破損したことを確認するためです。
経年劣化、自然消耗、製品そのものの欠陥による破損は、原則として補償対象になりません。
破損したスーツケースも申請
スーツケースが破損したときも、カード付帯の海外旅行保険で携行品損害を申請したことがあります。
スーツケースの申請では、次のような内容を具体的に記載しました。
- 利用した空港や便
- 破損に気づいた日時と場所
- 預ける前には壊れていなかったこと
- どの部分がどのように壊れたのか
- その後もスーツケースを使用できたのか
- 航空会社や空港の係員へ申し出たか
航空会社が発行する破損証明書があれば、事故の状況を説明しやすくなります。ただし、私が申請した際は、航空会社の証明書がなければ申請できないという扱いではありませんでした。
証明書がない場合でも、破損状態の写真、搭乗券、手荷物タグ、旅行日程が分かる資料などを残し、保険会社へ相談する価値があります。
空港で破損に気づいた場合は、可能であれば空港を出る前に航空会社のカウンターへ申し出ておきましょう。
修理できない場合は修理不能証明書が必要だった
修理できる場合は、修理見積書や修理費の領収書などをもとに損害額が判断されます。
一方、修理できない物を申請した際は、修理店やメーカーが発行する修理不能証明書が必要でした。
修理不能証明書の発行は無料とは限りません。店舗や修理業者によっては、証明書の作成だけで3,000円程度かかることがあります。
証明書を取得する前に、発行費用がいくらかかるのか、保険金請求に必要なのかを保険会社へ確認したほうがよいでしょう。
購入時の領収書がなくても申請できる場合がある
購入時の領収書があれば、購入価格や購入時期を証明しやすくなります。
しかし、私が申請した際は、購入時の領収書が絶対に必要というわけではありませんでした。領収書がない場合は、次のような情報を分かる範囲で伝えました。
- 購入した年
- おおよその購入価格
- 購入した店舗や販売サイト
- メーカー名や商品名
- 同等品の現在の販売価格
オンラインショップの購入履歴、クレジットカードの利用履歴、保証書、商品の型番が分かる資料などがあれば、購入時期や価格を説明する資料として利用できる可能性があります。
必要書類は事故内容や請求金額によって異なるため、領収書が不要と一律に決められているわけではありません。
購入からの年数によって支払額は少なくなる
携行品損害では、新品を購入したときの金額がそのまま支払われるとは限りません。
修理費や再調達に必要な費用は、破損した携行品の時価額を超えない範囲で支払われます。
購入してからの年数、使用状況、同等品の価格などが考慮されるため、長年使用した眼鏡やスーツケースは、購入価格より評価額が低くなる可能性があります。
携行品損害は自己負担額3,000円が差し引かれる
セゾンプラチナ・ビジネスの携行品損害には、1回の事故につき3,000円の自己負担額があります。
原則として、認定された損害額から3,000円を差し引いた金額が支払われます。
| 認定された損害額 | 自己負担額 | 支払額の目安 |
|---|---|---|
| 3,000円 | 3,000円 | 0円 |
| 5,000円 | 3,000円 | 2,000円 |
| 10,000円 | 3,000円 | 7,000円 |
| 30,000円 | 3,000円 | 27,000円 |
※自己負担額だけを差し引いた単純な例です。実際の支払額は、時価額、修理費、補償限度額などをもとに保険会社が判断します。
修理費が3,000円以下なら、自己負担額を差し引くと支払額は0円です。そのため、保険金を申請する金銭的なメリットはありません。
損害額が3,000円を少し超える程度でも、修理見積書や修理不能証明書の取得費用、申請の手間を考えると、申請しないほうがよい場合があります。
私はスーツケースが破損しても、修理費がそれほど高くならないと判断した場合は、保険を申請しないこともあります。
破損に気づいたら写真と情報を残す
携行品の破損に気づいたら、次の資料や情報を残しておくと手続きを進めやすくなります。
- 破損した物の全体写真
- 壊れた部分が分かる写真
- 事故が起きた日時・場所・詳しい状況のメモ
- 旅行日程や搭乗便が分かる資料
- 搭乗券や手荷物タグ
- 修理見積書または修理費の領収書
- 修理できない場合の修理不能証明書
- 購入時期・購入価格・購入店舗などの情報
破損した物を処分したり修理したりする前に、保険会社へ連絡して必要書類を確認しましょう。
破損した物を処分したり修理したりする前に、保険会社へ連絡して必要書類を確認しましょう。
セゾンプラチナ・ビジネスの海外旅行保険の補償内容や利用付帯の条件については、セゾンプラチナ・ビジネスの公式サイトでも確認できます。
追加カード会員は海外旅行保険の補償対象外
セゾンプラチナ・ビジネスの海外旅行保険で補償対象になるのは、本会員のみです。
追加カード会員は海外旅行保険の補償対象になりません。
追加カード会員が、その追加カードで航空券や空港までの交通費を支払っても、セゾンプラチナ・ビジネスの海外旅行保険は適用されません。
追加カード会員が海外出張や旅行へ行く場合は、本人が保有するほかのカードに海外旅行保険が付帯しているか、会社で海外旅行保険に加入しているかを確認する必要があります。
また、セゾンプラチナ・ビジネスには、配偶者や子どもなどを補償する家族特約もありません。
複数のクレジットカード付帯保険は合算できる?
海外旅行保険が付帯するクレジットカードを複数持っている場合、傷害・疾病治療費用などの補償限度額を合算できる場合があります。
私自身も海外旅行では、3枚のクレジットカードに付帯する海外旅行保険を組み合わせています。
ただし、複数のカードを持っているだけで、すべての保険が自動的に適用されるわけではありません。利用付帯のカードについては、それぞれのカードが定める条件を満たす必要があります。
傷害・疾病治療費用などは補償限度額を合算できる
傷害死亡・後遺障害以外の補償は、原則として各カードの補償限度額を合算できます。
たとえば、傷害・疾病治療費用がそれぞれ最高300万円のカードを3枚利用できる場合、補償限度額の合計は最高900万円です。
ただし、支払われるのは実際に負担した損害額までです。治療費が500万円だった場合に、実際の損害額を超えて900万円を受け取ることはできません。
傷害死亡・後遺障害は単純に合算されない
傷害死亡・後遺障害保険金は、各カードの金額を単純に合算しません。
複数のカード付帯保険が適用される場合、その中で最も高い傷害死亡・後遺障害保険金額が支払いの上限になります。
複数カードを組み合わせる主な目的は、死亡・後遺障害の金額を増やすことではなく、治療費用などの補償限度額を増やすことです。
利用付帯の条件はカードごとに確認する
複数カードの付帯保険を組み合わせる場合は、カードごとに次の内容を確認しましょう。
- 自動付帯か利用付帯か
- 利用付帯の対象になる支払い
- 補償が始まる時点
- 傷害・疾病治療費用の限度額
- 保険期間
- 海外からの緊急連絡先
事故受付の際は、ほかにも適用される可能性があるカード付帯保険を持っていることを伝えます。複数の保険から同じ損害について重複して保険金を受け取ることはできません。
海外旅行保険の問い合わせ先・連絡先
海外旅行中にケガや病気、携行品の破損・盗難などが発生した場合は、トラブルの種類と現在地によって問い合わせ先が異なります。
| 問い合わせ内容 | 主な連絡先 |
|---|---|
| 海外でのケガ・病気 | 損保ジャパン海外メディカルヘルプライン |
| 海外での携行品損害・盗難・賠償事故 | 海外ホットライン |
| 帰国後の事故連絡・保険金請求 | 損保ジャパン事故受付デスク |
| 出発前の補償条件の確認 | セゾンカードまたは保険窓口 |
国や地域によって海外からの電話番号が異なります。旅行前に公式の海外連絡先一覧をスマートフォンに保存しておきましょう。
海外でケガや病気になった場合
海外でケガや病気になった場合は、滞在地域を担当する損保ジャパン海外メディカルヘルプラインへ連絡します。
主に次のサービスを利用できます。
- キャッシュレス治療サービス
- 病院や医師の紹介・予約
- 治療経過の確認
- 緊急移送の手配
- 治療後の帰国手配
キャッシュレス治療を利用できれば、保険金額の範囲内で、保険会社から医療機関へ治療費が直接支払われます。
電話をするときは、カード、パスポート、出国日、海外での連絡先、利用付帯の条件を満たした決済内容が分かる資料を用意しておきましょう。
すべての医療機関でキャッシュレス治療を利用できるわけではありません。利用できない場合は、いったん治療費を立て替え、帰国後に保険金を請求します。
携行品の破損・盗難は海外ホットラインへ相談
海外旅行中に携行品が破損した場合、盗難に遭った場合、他人の物を壊してしまった場合などは、海外ホットラインへ相談できます。
事故が補償対象になるか、現地でどのような書類を用意すればよいか、帰国後にどのように請求するかなどを案内してもらえます。
盗難の場合は、現地警察への届け出が必要です。携行品の破損では、処分や修理をする前に破損状態の写真を撮り、必要書類を確認しましょう。
帰国後に保険金を請求する場合
帰国後の事故連絡や保険金請求は、損保ジャパン事故受付デスクへ連絡します。
損保ジャパン事故受付デスク
電話番号:0120-553-935
上記につながらない場合:018-888-8430
受付時間:24時間・年中無休
※電話番号は2026年8月現在の公式補償規定に基づいています。利用前に最新情報をご確認ください。
公式規定では、事故の発生日から30日以内に、事故の状況と損害の程度を連絡するよう案内されています。
必要書類は事故内容によって異なります。先に自分だけで書類をそろえるのではなく、事故受付デスクへ連絡して確認してから準備しましょう。
海外旅行で利用できるその他の特典
セゾンプラチナ・ビジネスは、海外旅行保険に加えて、空港ラウンジやホテルなどで利用できる特典も用意されています。
| 特典 | 主な内容 |
|---|---|
| 海外旅行傷害保険 | 海外旅行中の事故について最高1億円を補償 |
| プライオリティ・パス | 無料でご登録いただけます |
| 国際線手荷物宅配 | 対象空港と自宅の間で利用可能 |
| コンシェルジュ・サービス | ホテル、航空券、レストランなどの相談・手配 |
| Tablet® Hotels | 「Tablet Plus」を無料で利用可能 |
プライオリティ・パスに無料で登録できる
セゾンプラチナ・ビジネスでは、145カ国以上の国や地域、600以上の都市で1600カ所以上の空港ラウンジをご利用いただける「プライオリティ・パス」に無料でご登録いただけます。
対象の空港ラウンジでは、お飲物、新聞の無料サービスやインターネットサービスをご利用いただけます。
私はプライオリティ・パスを利用し、国内外の空港ラウンジや対象施設を利用しています。
海外旅行保険に加えて、空港で過ごす時間を快適にしたい方に利用しやすい特典です。
あわせて読みたい:プライオリティ・パスで利用できる空港ラウンジ・対象施設を解説
初年度年会費無料で保有できる
セゾンプラチナ・ビジネスは、初年度年会費無料です。年会費は33,000円(税込)です。
海外旅行保険だけでなく、プライオリティ・パス、コンシェルジュ・サービス、ホテル優待、ビジネス向けサービスなど、実際に利用する特典を確認して検討しましょう。
セゾンプラチナ・ビジネスの海外旅行保険に関するよくある質問
- 海外旅行保険は自動付帯ですか?
-
いいえ。自動付帯ではなく利用付帯です。
対象となる航空券、公共交通機関、募集型企画旅行などの料金をセゾンプラチナ・ビジネスで支払う必要があります。カードを保有しているだけでは適用されません。
- 空港までの電車やバスの料金でも適用されますか?
-
はい。本人が海外旅行で実際に利用する空港までの電車、新幹線、空港リムジンバスなどの料金を支払えば、利用付帯の条件を満たせます。
ただし、交通系ICカードへのチャージ、回数券、定期券の購入費などは対象外です。
- ホテル代を支払えば海外旅行保険は適用されますか?
-
いいえ。個人で予約したホテル宿泊代の支払いだけでは、利用付帯の条件を満たしません。
ただし、交通手段や宿泊施設などがセットになった募集型企画旅行の料金は対象になります。
- マイルで航空券を予約した場合はどうすればよいですか?
-
空港までの電車や空港リムジンバスなど、本人が利用する公共交通機関の料金をセゾンプラチナ・ビジネスで支払う方法があります。
空港使用料や航空券の発券手数料だけを支払っても、利用付帯の条件にはなりません。
- 出国後に公共交通機関の料金を支払っても適用されますか?
-
はい。本人が利用する海外の電車、バス、タクシー、航空機などの料金を支払った場合、その料金を初めて決済した時点から保険が適用されます。
カード決済前に発生したケガ、病気、盗難、携行品の破損などは補償されません。
- 追加カード会員も海外旅行保険の対象ですか?
-
いいえ。セゾンプラチナ・ビジネスの追加カード会員は、海外旅行保険の補償対象外です。
追加カード会員が追加カードで航空券や空港までの交通費を支払っても、このカードに付帯する海外旅行保険は適用されません。
- 家族も海外旅行保険で補償されますか?
-
いいえ。セゾンプラチナ・ビジネスの海外旅行保険には家族特約がなく、配偶者や子どもなどは補償対象になりません。
- 携行品損害の自己負担額はいくらですか?
-
1回の事故につき3,000円です。
認定された損害額から3,000円が差し引かれるため、損害額が3,000円以下の場合、支払われる保険金はありません。
修理不能証明書の発行にも費用がかかる場合があるため、損害額が小さい場合は、申請に必要な費用や手間も考えて判断しましょう。
- 携行品の申請に航空会社の証明書や購入時の領収書は必須ですか?
-
事故の内容によって異なりますが、私がカード付帯の海外旅行保険を申請した際は、航空会社の証明書や購入時の領収書が必須というわけではありませんでした。
証明書や領収書がない場合でも、破損した物の写真、事故が起きた日時・場所・詳しい状況、購入時期、購入価格などを伝えることで申請できる場合があります。
必要書類は事故内容や保険会社の判断によって異なるため、破損した物を処分したり修理したりする前に保険窓口へ確認してください。
- 複数カードの海外旅行保険は合算できますか?
-
傷害・疾病治療費用、賠償責任、携行品損害、救援者費用などは、複数のカード付帯保険の補償限度額を合算できる場合があります。
ただし、実際に発生した損害額を超えて保険金を受け取ることはできません。また、利用付帯のカードは、それぞれのカードが定める条件を満たす必要があります。
傷害死亡・後遺障害は単純に合算されず、適用されるカードの中で最も高い保険金額が上限になります。
セゾンプラチナ・ビジネスは初年度年会費無料で、海外旅行保険のほか、プライオリティ・パス、コンシェルジュ・サービス、ホテル優待、ビジネス向けサービスなども用意されています。
※本記事の情報は2026年8月時点の公式情報をもとに作成しています。補償内容、適用条件、カード特典は変更される場合があります。申込みや旅行の前には、公式の補償規定をご確認ください。